Estrategias para equilibrar deudas y ahorros
Finanzas en jaque. Sí, esa frase resume el dilema que tantos enfrentamos: deudas que no paran de crecer mientras los ahorros se escurren como arena entre los dedos. En un mundo donde el endeudamiento promedio en países hispanohablantes roza el 50% del ingreso anual, según datos del Banco Mundial, equilibrar estas dos fuerzas opuestas no es un lujo, sino una necesidad urgente. Imagina despertar cada mañana sin ese peso en el pecho, con un colchón financiero que te permita respirar. Este artículo te guía por estrategias reales para lograrlo, basadas en experiencias tangibles y lecciones aprendidas, para que puedas tomar el control de tus finanzas personales y construir un futuro más estable.
Mi viaje por el laberinto financiero
Recuerdo como si fuera ayer esa tarde en Madrid, con el sol cayendo y yo revisando extractos bancarios que no hacían más que acumular deudas. Había pedido préstamos para estudios y un coche, y de repente, los ahorros que tanto me costó juntar se evaporaban en pagos mensuales. No fue fácil; perdí noches en vela calculando salidas, y justo ahí fue cuando... comprendí que el equilibrio no es un mito, sino un proceso. En mi opinión, basada en esa experiencia, el error común es tratar las deudas como un enemigo invisible, cuando en realidad son como un mal hábito que se corrige con disciplina.
Usando una metáfora poco común, imagina tus finanzas como un jardín descuidado: las deudas son las malas hierbas que ahogan las flores de los ahorros. En países como México, donde el "mañana lo pago" es un modismo que refleja la procrastinación cultural, yo opté por un enfoque personal. Comencé registrando cada gasto, una lección dura que me enseñó a priorizar. No se trata solo de números; es sobre reconectar con tus valores. Si eres como yo, que crecí oyendo historias de abuelos que sobrevivieron crisis con poco, entenderás que este equilibrio requiere estrategias de ahorro efectivas para no repetir patrones.
De la historia a la realidad: Economías que nos enseñan
Piensa en esto: durante la Gran Depresión de los años 30, familias enteras en Estados Unidos reinventaron su relación con el dinero, comparando deudas y ahorros como un acto de supervivencia. En Latinoamérica, la crisis del 2008 fue un eco similar, donde miles "echaron una mano" a sus finanzas cortando gastos innecesarios. Esta comparación histórica no es solo un dato; es una verdad incómoda que revela cómo, en contextos de inestabilidad, equilibrar deudas personales se convierte en un arte de adaptación.
Cómo construir un plan financiero sólidoAhora, conversemos un momento: supongamos que eres un lector escéptico, pensando "¿Y esto aplica a mi vida diaria?". Pues sí, porque en series como "Breaking Bad", Walter White enfrenta deudas que lo llevan a extremos, un meme cultural que nos recuerda lo que pasa cuando ignoramos el equilibrio. En mi experiencia, el mito común es que ahorrar significa vivir austero, pero la verdad es que, como en esas economías pasadas, puedes usar herramientas modernas para gestionar deudas y ahorros sin sacrificar calidad de vida. Por ejemplo, en España, donde el "no hay pan para tanto chorizo" es un dicho que apunta a la inflación, he visto personas convertir deudas en oportunidades al invertir en fondos de emergencia.
Pasos prácticos para lograr el equilibrio financiero
Aquí viene lo concreto: si estás listo para actuar, te propongo una serie de estrategias para equilibrar deudas y ahorros. No es una receta mágica, sino un plan basado en realidades que he aplicado y visto funcionar. Empecemos con una tabla comparativa simple para que veas las ventajas y desventajas de métodos comunes, porque a veces, una vista clara hace toda la diferencia.
| Método | Ventajas | Desventajas |
|---|---|---|
| Pago de deudas en avalancha | Reduce el estrés al eliminar deudas más pequeñas primero; fomenta el momentum. | Puede tardar más en atacar deudas con intereses altos. |
| Pago de deudas por interés (bola de nieve) | Ahorrarás en intereses a largo plazo; es lógico para finanzas personales. | Requiere disciplina inicial, lo que frustra a algunos. |
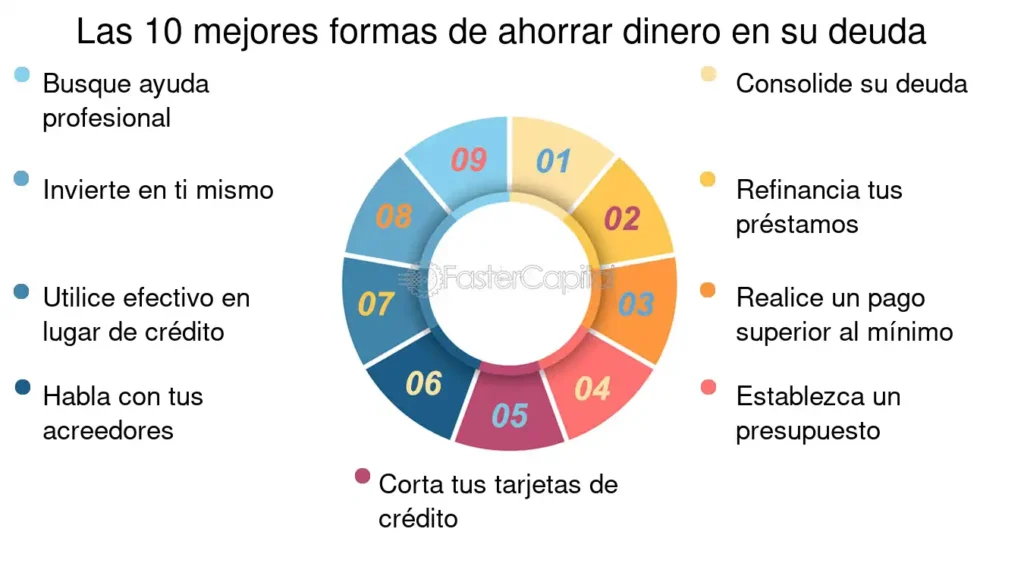
- Evalúa tu situación actual. Toma un fin de semana para listar todas tus deudas y ahorros, incluyendo tasas de interés y fechas de vencimiento. Esto te da una panorama real, como un espejo que no miente, y te ayuda a identificar qué deudas están drenando tus recursos. Una vez hecho, ajusta tu presupuesto para alinear ingresos con gastos, evitando sorpresas.
- Establece metas de ahorro claras. Decide cuánto quieres ahorrar mensualmente, por ejemplo, un 10-20% de tu ingreso neto, y automatiza transferencias a una cuenta separada. En mi caso, esto fue clave para no caer en tentaciones; es como poner un guardián en tus finanzas. Recuerda, en culturas donde el "ahorrar para el día de la iguana" no existe, este paso construye resiliencia contra imprevistos.
- Negocia y consolida deudas. Contacta a tus acreedores para renegociar tasas o términos; a menudo, logran acuerdos. Luego, considera consolidar deudas en un préstamo único con tasa baja, lo que simplifica pagos y libera fondos para ahorros. No es perfecto, pero como en un juego de ajedrez, un movimiento estratégico puede cambiar el tablero entero.
- Incorpora hábitos sostenibles. Desarrolla rutinas como revisar gastos semanales o usar apps de presupuesto, y celebra pequeños logros para mantener la motivación. Y justo ahí, cuando ves crecer tus ahorros, entenderás que el equilibrio no es un destino, sino un camino que se recorre día a día.
En esta sección, he propuesto un mini experimento: elige un método de la tabla y aplica el primer paso esta semana. Verás cambios tangibles que refuerzan estas estrategias de finanzas personales.
Un twist final: La clave oculta en el equilibrio
Al final del día, equilibrar deudas y ahorros no se trata solo de números en una hoja; es sobre redescubrir el control en un mundo impredecible, como ese momento en "The Office" donde Michael Scott aprende que las finanzas son más que dinero – son libertad. Con las estrategias que hemos explorado, puedes transformar tu realidad financiera. Haz este ejercicio ahora mismo: revisa una deuda y un ahorro, y traza un plan simple basado en lo que leíste.
Pasos para invertir en fondos de índice¿Cuál es el obstáculo que te impide alcanzar ese equilibrio en tus finanzas personales? Reflexiona sobre ello y comparte en los comentarios; tal vez tu experiencia eche una mano a otros en esta travesía.
Si quieres conocer otros artículos parecidos a Estrategias para equilibrar deudas y ahorros puedes visitar la categoría Finanzas Personales.
Entradas Relacionadas