Pasos para construir un fondo de emergencia
Tormenta financiera inesperada: así comienza la pesadilla de muchos. Imagina despertar un día con una factura médica abrumadora o una reparación de auto que vacía tu cuenta. Según datos del Banco Mundial, más del 50% de los adultos en países emergentes no tienen un colchón financiero para cubrir emergencias, una verdad incómoda que expone la vulnerabilidad cotidiana. Pero aquí está el beneficio concreto: construir un fondo de emergencia no solo te blindará contra lo imprevisible, sino que te otorgará esa paz mental que tanto anhelas en un mundo volátil. En este artículo, exploraremos pasos prácticos y reflexiones profundas para que, en mi opinión, conviertas esta necesidad en una realidad tangible. Y justo ahí fue cuando me di cuenta que, sin un plan, el estrés se apodera de todo.
Mi tropiezo con la imprevisibilidad: una lección de la vida real
Recuerdo vividly aquel año en que perdí mi empleo estable en Madrid, justo cuando la pandemia golpeaba con fuerza. Era como si una ola gigante hubiera barrido mis planes; de un día para otro, los gastos se acumulaban y el pánico se instalaba. "Echar una mano" a la familia se volvió imprescindible, pero sin un fondo de emergencia, me encontré nadando contra la corriente. Esta anécdota personal, con detalles como las noches en vela calculando facturas, me enseñó una lección dura: el ahorro para emergencias es ese ancla que mantiene tu barco a flote. En España, donde el modismo "estar en la ruina" resuena en muchas conversaciones, he visto cómo ignorar esta preparación lleva a deudas innecesarias. Piensa en ello como un paraguas poco común, no el típico que se dobla con el viento, sino uno reforzado con disciplina y previsión. Al final, esa experiencia me forzó a priorizar, y hoy, te invito a reflexionar: ¿qué pasaría si tu vida diera un giro similar?
De la Gran Depresión a hoy: comparaciones que despiertan conciencia
Imagina una conversación imaginaria con un lector escéptico: "¿Por qué preocuparme por un fondo de emergencia cuando las cosas van bien?". Bueno, volvamos la vista a 1929, durante la Gran Depresión, cuando millones se vieron arruinados por no tener reservas. En contraste con la era actual, donde apps de finanzas personales como YNAB o Mint facilitan el seguimiento, aquellos tiempos muestran cómo la emergencia financiera puede ser un ciclón global. En mi opinión, esta comparación cultural resalta que, mientras en el pasado la gente dependía de comunidades o "la mano del gobierno" –como en el New Deal de Roosevelt–, hoy el control está en tus manos. Es como comparar un viejo reloj de bolsillo con un smartwatch: ambos miden el tiempo, pero el segundo te alerta antes de que se acabe. Para reforzar esto, considera que en países como España, con su historia de crisis económicas, el construir un fondo de emergencia se ha vuelto una estrategia clave, evitando que "el lobo" –como en el cuento de los Tres Cerditos, una referencia pop a esa fábula infantil adaptada– derribe tu casa. ¿No es irónico que, en una sociedad hiperconectada, muchos aún ignoren esta lección histórica?
El desafío de lo cotidiano: ironías serias y soluciones paso a paso
Aquí viene el quid: todos enfrentamos tentaciones diarias, como ese impulso de gastar en caprichos cuando el salario entra, y justo ahí es donde la ironía pica. Pensar que "mañana será mejor" es como esperar que un superhéroe de Marvel, como Iron Man con su armadura, aparezca para resolverlo todo –pero en finanzas personales, ese héroe eres tú. El problema radica en la falta de estructura, donde el presupuesto para emergencias se posterga por placeres inmediatos. Para contrarrestarlo, propongo un mini experimento: dedica una semana a rastrear tus gastos, categorizándolos en esenciales y superfluos. Esto no es una lista arbitraria, sino un ejercicio que revela patrones ocultos.
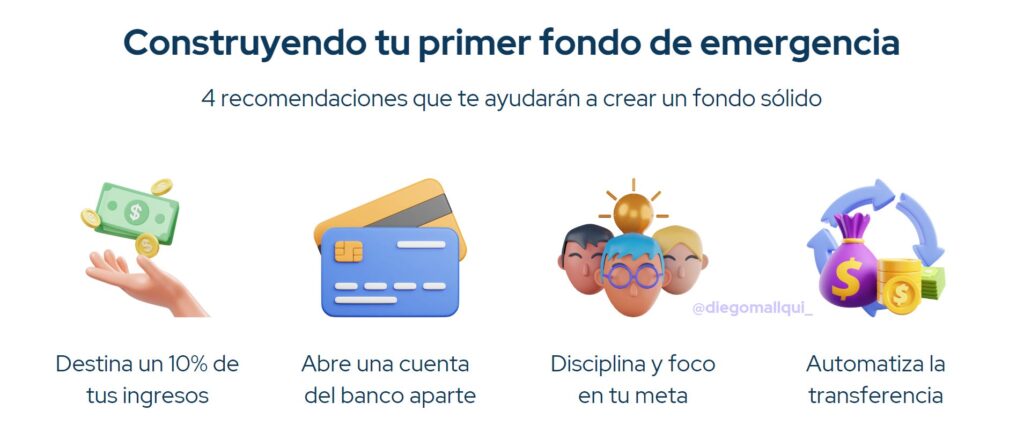
Guía para mejorar tu crédito personalAhora, vayamos a la solución con pasos claros, porque en finanzas, la claridad es clave. Primero, define tu meta: calcula tres a seis meses de gastos básicos –alquiler, comida, servicios– como tu objetivo inicial. Segundo, automatiza el ahorro; configura transferencias automáticas a una cuenta separada, evitando la tentación. Tercero, reduce gastos innecesarios, como esas suscripciones olvidadas que drenan tu bolsillo. Esta secuencia no solo construye tu fondo de emergencia, sino que fomenta hábitos sostenibles. En regiones como Latinoamérica, donde el modismo "no dejes para mañana" se aplica a la perfección, esta aproximación ha salvado a familias de la inestabilidad.
En resumen, construir un fondo de emergencia es más que números; es un twist final que transforma la ansiedad en empoderamiento. Al final, no se trata solo de acumular, sino de reclamar tu libertad financiera. Así que, haz este ejercicio ahora mismo: revisa tu cuenta bancaria y asigna un porcentaje fijo para emergencias. ¿Has alguna vez sentido el alivio de tener un respaldo en momentos críticos? Comparte tu historia en los comentarios; podría inspirar a otros en esta travesía de finanzas personales.
Si quieres conocer otros artículos parecidos a Pasos para construir un fondo de emergencia puedes visitar la categoría Finanzas Personales.
Entradas Relacionadas