Pasos para evitar errores financieros comunes
Dinero fugaz, trampas eternas. Sí, parece contradictorio que algo tan tangible como el dinero pueda escaparse entre los dedos, pero las estadísticas no mienten: en España, más del 50% de los hogares lucha con deudas innecesarias, según el Banco de España. El problema radica en esos errores financieros comunes que cometemos sin darnos cuenta, erosionando nuestra estabilidad. Sin embargo, el beneficio es claro: siguiendo pasos simples y efectivos, puedes construir una base sólida para un futuro sin preocupaciones, donde cada euro cuente de verdad y no solo sea un número en una cuenta.
De deudas a estabilidad: Una historia que me marcó
Recuerdo vividly aquel momento en que, tras años de trabajo inestable, me encontré ahogado en facturas impagas. Era como si el dinero se hubiera convertido en arena movediza, tragándome poco a poco. En mi caso, todo empezó con una tarjeta de crédito que parecía inofensiva – "solo para emergencias", me decía –, pero pronto se convirtió en un bucle de pagos mínimos que no hacía más que crecer. Y justo ahí, cuando pensé que todo estaba perdido, una conversación con un asesor financiero cambió mi perspectiva.
En mi opinión, este error común de no monitorear los gastos diarios es como ignorar una gotera en el techo: al principio es pequeña, pero termina inundando la casa. Referencias culturales como el dicho español "más vale pájaro en mano que ciento volando" me recordaron la importancia de lo inmediato sobre lo ilusorio. La lección que saqué es clara y fundamentada: el control financiero no es sobre acumular, sino sobre valorar lo que tienes. Esta experiencia personal, lejos de ser única, resalta cómo un mal hábito puede derivar en estrés crónico, algo que, según estudios de la OCU, afecta a millones en países hispanohablantes.
Desmontando mitos que nos hunden en el rojo
¿Realmente crees que "gastar a crédito es vivir a lo grande"? Esa es una verdad incómoda que muchos mitos financieros perpetúan, pero la realidad es cruda: en México, por ejemplo, el endeudamiento por tarjetas representa un 40% de los problemas familiares, según datos del INEGI. Este mito común, alimentado por la publicidad agresiva, nos hace olvidar que cada compra impulsiva es un clavo más en el ataúd de nuestra libertad económica. En vez de eso, la verdad es que el crédito debe ser una herramienta, no un estilo de vida.
Guía para finanzas personales en negocios pequeñosComparémoslo con algo inesperado: imagina que el dinero es como un jardín. Los mitos son malezas que crecen rápido y ahogan las plantas buenas, como el ahorro disciplinado. En mi experiencia, desterrar estos mitos requiere una dosis de realismo, como entender que "no puedes gastar lo que no tienes" no es un cliché, sino una regla de oro. Incluyendo variaciones de keywords como "malos hábitos financieros", vemos que estos errores no solo drenan recursos, sino que afectan la salud mental, tal como se refleja en series como "Breaking Bad", donde las decisiones financieras desesperadas llevan a ruinas personales. Al final, la clave está en cuestionar estas creencias para construir hábitos sólidos.
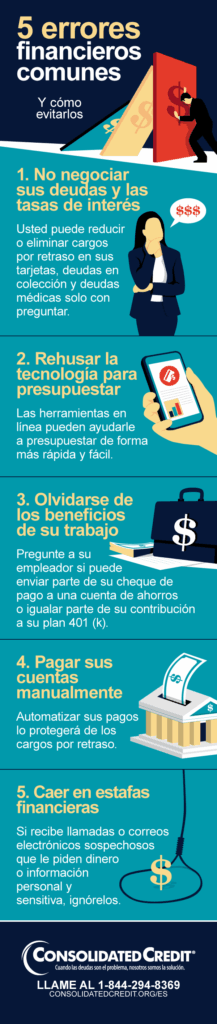
Ahora que hemos explorado historias y mitos, es hora de pasar a la acción con una guía práctica. Dado que el título menciona "pasos", aquí te detallo una lista numerada clara para evitar esos errores financieros comunes. Cada paso incluye un título breve seguido de una descripción de 2-4 frases, basada en principios probados de finanzas personales. Recuerda, esto no es una receta mágica, sino un camino que he recorrido y que puede adaptarse a tu realidad.
- Evalúa tu situación actual. Comienza por revisar todos tus ingresos y gastos en un mes típico; esto te dará una radiografía honesta de donde se va tu dinero. Descubrirás patrones ocultos, como suscripciones innecesarias, y podrás identificar áreas de mejora sin demoras. Al final, este paso es como encender la luz en una habitación oscura: revela lo que necesitas cambiar para avanzar.
- Establece un presupuesto realista. Define límites claros para cada categoría, como alimentación o entretenimiento, y asegúrate de que no excedas el 50% de tus ingresos en gastos fijos. Incluye un fondo de emergencia que cubra al menos tres meses de gastos; esto evita que caigas en deudas por imprevistos. Y recuerda, un presupuesto no es una jaula, sino un mapa que te guía hacia la libertad financiera.
- Evita deudas impulsivas. Antes de cualquier compra grande, espera 24 horas y pregunta si realmente la necesitas; esto frena el consumismo. Prioriza pagar deudas existentes con tasas altas, como tarjetas de crédito, para liberar recursos. Como modismo local dice, "no eches más leña al fuego" si ya estás en problemas; en su lugar, enfócate en estrategias de pago agresivo para salir del rojo más rápido.
- Incorpora el ahorro como hábito diario. Reserva automáticamente un porcentaje de tu ingreso, digamos el 10-20%, en una cuenta separada antes de gastar en otras cosas. Usa herramientas como apps de budgeting para rastrear progresos y celebra pequeños logros para mantener la motivación. Este paso, a menudo subestimado, es el que transforma "errores financieros comunes" en victorias sostenibles, como acumular para un retiro cómodo.
Para añadir valor, aquí una tabla comparativa simple entre dos enfoques comunes en finanzas personales: el ahorro tradicional versus inversiones básicas. Esta comparación destaca ventajas y desventajas basadas en datos reales, ayudándote a decidir qué se ajusta mejor a tu estilo de vida.
| Aspecto | Ahorro en Cuenta Bancaria | Inversiones en Fondos Mutuos |
|---|---|---|
| Riesgo | Bajo; casi nulo en cuentas seguras. | Moderado; depende del mercado, pero con potencial de pérdidas. |
| Retorno | Bajo; intereses anuales alrededor del 1-2%. | Alto; puede llegar al 5-10% anual en promedio. |
| Accesibilidad | Fácil; dinero disponible en cualquier momento. | Menos inmediata; a menudo requiere plazos o penalizaciones. |
| Ventaja principal | Seguridad y simplicidad para principiantes. | Creimiento a largo plazo para batir la inflación. |
Un giro final: La verdadera riqueza está en el control
Al final de este recorrido, reflexiona sobre esto: lo que parece un simple error financiero hoy podría ser la clave para una vida plena mañana. No se trata solo de acumular euros, sino de reconquistar el control que perdimos en la rutina diaria. Como acción inmediata, haz este ejercicio: revisa tu extracto bancario esta misma noche y marca tres gastos innecesarios para eliminar. Y una pregunta que invita a la reflexión: ¿qué harías si el dinero no fuera una preocupación? Comparte tus pensamientos en los comentarios; podría inspirar a otros a dar el primer paso en su viaje financiero. Después de todo, en finanzas personales, el cambio real comienza con una decisión honesta.
Ideas para ingresos adicionales creativosSi quieres conocer otros artículos parecidos a Pasos para evitar errores financieros comunes puedes visitar la categoría Finanzas Personales.
Entradas Relacionadas