Pasos para un retiro con presupuesto
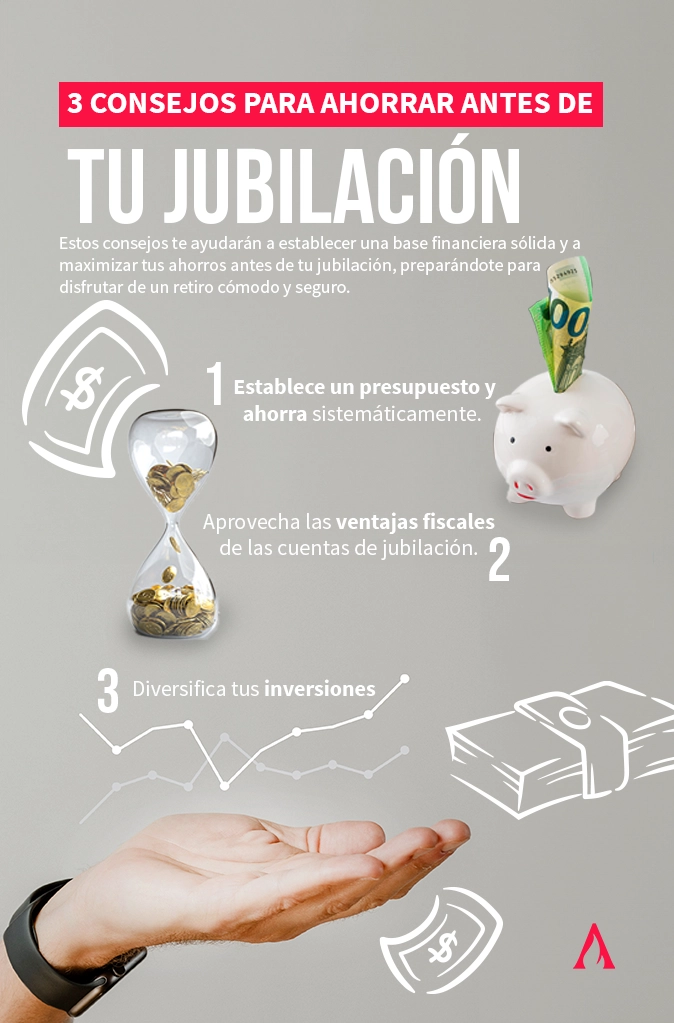
**Dinero fugaz, futuro inestable.** Sí, así de crudo es el panorama para muchos que se acercan a la jubilación sin un plan sólido de ahorro. Imagina despertar un día y descubrir que tus años de trabajo no alcanzan para esos viajes soñados o esa vida tranquila que prometiste. En un mundo donde el costo de la vida sube como espuma, el 40% de los adultos en América Latina no tiene suficiente ahorrado para el retiro, según datos del Banco Mundial. Este artículo te guía a través de pasos prácticos y reales para construir un retiro con presupuesto, transformando el estrés en estrategia. No se trata solo de acumular, sino de asegurar tu paz mental y libertad financiera, paso a paso.
Mi tropiezo con el ahorro: Una lección que no se olvida
Recuerdo vividly aquel momento en que, después de años saltando de empleo en empleo, me senté a revisar mi plan de ahorro para retiro. Era como abrir una caja de sorpresas vacía. Había desperdiciado oportunidades, pensando que el sueldo siempre llegaría. Y justo cuando pensé que "mañana lo arreglo"... llegó la realidad. En mi familia, en España, siempre se decía "echar cuentas antes de gastar", un modismo que mi abuelo repetía mientras gestionaba su huerto con precisión. Pero yo, en mis treintas, lo ignoré, priorizando caprichos sobre inversiones. Esta anécdota personal, con su dosis de arrepentimiento, me enseñó que el ahorro no es un lujo; es una red de seguridad. Implica empezar con un presupuesto realista, donde cada euro cuenta. Por ejemplo, al detallar gastos fijos versus variables, descubrí que recortar en suscripciones innecesarias liberó fondos para un fondo de emergencia. La lección aquí es clara: el ahorro para retiro comienza con autoconocimiento, no con promesas vagas.
De abuelos a millennials: El ahorro que cambia con los tiempos
Comparar el ahorro de antaño con el de hoy es como ver un viejo vinilo frente a un streaming moderno; ambos funcionan, pero uno es más adaptable. Mis abuelos, en la España rural de los 60, ahorraban con sencillez: "Guardar para un día de lluvia" era su mantra, acumulando en cuentas bancarias básicas para una jubilación modesta. En contraste, los millennials enfrentan inflación galopante y mercados volátiles, donde estrategias de ahorro para jubilación involucran inversiones en fondos indexados o apps de finanzas. Historicamente, el retiro se basaba en pensiones estatales, pero hoy, con sistemas sobrecargados, eso es una ilusión. Piensa en cómo, en series como "Breaking Bad", el protagonista se ve forzado a replantear su futuro por urgencias financieras – un paralelismo serio que resalta la necesidad de proactividad. Esta evolución cultural nos obliga a adaptar: mientras los abuelos confiaban en estabilidad, nosotros debemos diversificar. Por eso, un presupuesto para retiro hoy incluye no solo ahorros, sino también educación financiera, como cursos en línea que desmitifican la inversión. Es una llamada a acción: si no evolucionas, te quedas atrás.
El espejismo del ahorro fácil y la cruda verdad del presupuesto
Hay un mito persistente: que el ahorro para retiro es como ganar la lotería, algo que sucede por suerte. Pero la verdad incómoda es que, sin disciplina, ese "presupuesto de jubilación" se desmorona. Ironía de la vida: muchos piensan que con un sueldo promedio en Latinoamérica, como en México o Colombia, es imposible acumular lo suficiente. Y justo ahí fue cuando... me di cuenta de que no se trata de magia, sino de pasos concretos. Para combatirlo, propongo un mini ejercicio: toma un fin de semana y lista tus gastos mensuales, categorizándolos en esenciales y superfluos. Luego, asigna un porcentaje fijo – digamos el 15% – a un fondo de retiro. Esto no es teoría; es práctica que he visto funcionar en amigos que, al aplicar esta rutina, redujeron deudas y aumentaron sus ahorros. Pasos clave para un retiro con presupuesto incluyen automatizar transferencias y revisar anualmente tus metas, adaptándolas a la inflación. Al exponer este problema con seriedad, no burla, la solución emerge: el verdadero poder está en la constancia, no en atajos.
Guía para gastos en fitness eficientesUn twist final: De la acumulación a la libertad
Al final, el ahorro no es solo sobre números en una cuenta; es sobre reclamar tu tiempo y sueños. Imagina transformar esos años de esfuerzo en una jubilación vibrante, no en una carga. Así que, haz este ejercicio ahora mismo: revisa tu presupuesto actual y ajusta al menos un hábito, como recortar un gasto innecesario para destinarlo a tu fondo. ¿Qué pasos tomarás para convertir el ahorro en tu aliado, no en un enemigo? Comparte en los comentarios; tal vez tu experiencia inspire a otros a actuar.
Si quieres conocer otros artículos parecidos a Pasos para un retiro con presupuesto puedes visitar la categoría Ahorro.
Entradas Relacionadas